
P&G SEMANTIC · SEMANTIC REALITY 2026 · SHAREHOLDERS
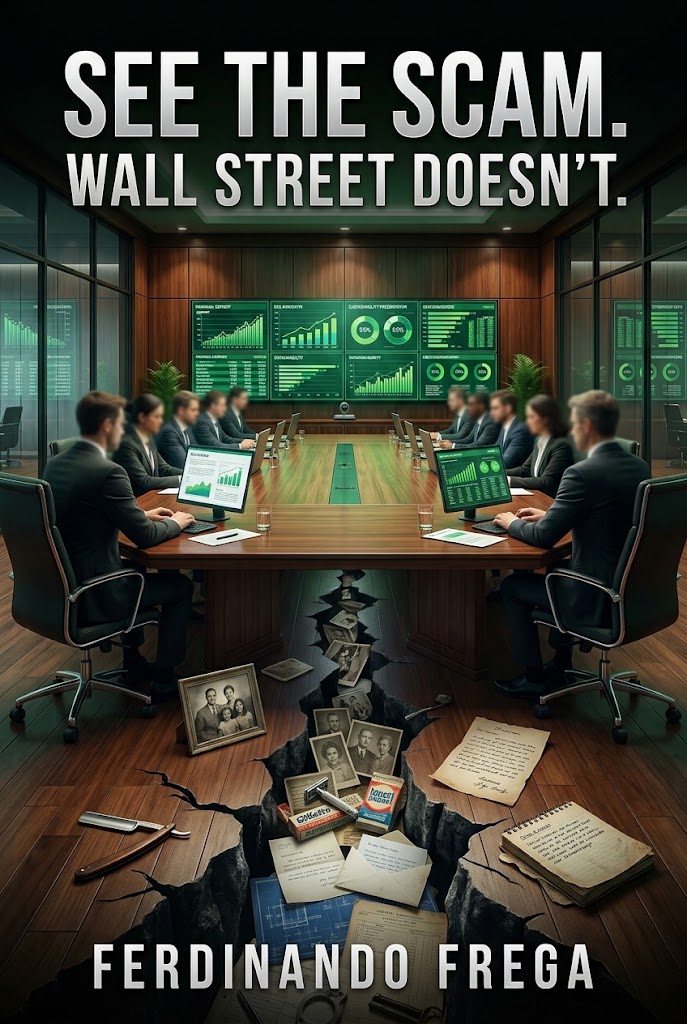
VEJA O GOLPE. WALL STREET NÃO VÊ.
SHAREHOLDERS · 12
Uma nota breve sobre o capital que fica enquanto os números dançam
1. A INTENÇÃO ORIGINAL
Toda grande empresa hoje faz duas coisas: produtos e relatórios.
Os relatórios são lindos, brilhantes, cheios de verde. Os produtos, às vezes, um pouco menos.
Mas, no longo prazo, o mercado é um péssimo leitor de folhetos. Ele olha para a substância. O capital oscila; esse é o trabalho dele. A intenção, se for séria, fica.
Um mandato com prazo definido deveria lembrar que a verdadeira sustentabilidade não se mede só em CO₂, mas em promessas cumpridas com pais e filhos.
Porque os números podem mudar depressa. A reputação, não. E quando a reputação é consumida mais depressa do que consegue crescer de novo, nasce um passivo que nenhum auditor certifica e nenhum balanço registra: a dívida semântica.
2. A TRANSPARÊNCIA DA CARNE E O CÓDIGO DA FUNÇÃO
Durante um tempo, tratamos o aço como se fosse sabonete. Mudamos fórmulas, embalagens e linguagem, esperando que ninguém notasse a diferença.
A ideia é mais simples.
Vamos voltar a colocar o peso na embalagem.
Vamos dizer com clareza quanto material há dentro, quanto tempo dura e quanto custa fazê-lo direito.
Não é um ato heroico.
É uma vantagem competitiva.
A honestidade continua sendo a única coisa que uma agência de publicidade não pode terceirizar nem cobrar de você no fim do trimestre.
Quando os consumidores veem a substância, a dívida semântica diminui. Quando só veem a narrativa, a dívida continua se acumulando em silêncio.
3. A CADEIRA DA GOVERNANÇA E AQUELE DÓLAR SIMBÓLICO
Esta última parte é para quem é dono da cadeira, não para quem se senta nela por um trimestre.
Se durante anos vestimos a marca com um terno grande demais para ela, mais cedo ou mais tarde o terno escorrega.
É aí que a dívida semântica aparece.
Não na demonstração de resultados.
Não nos relatórios ESG.
Não nas teleconferências de resultados.
Ela aparece na distância crescente entre o que a marca diz e o que as pessoas percebem.
Como toda dívida, esta parece inofensiva até alguém pedir a conta.
A proposta para quitá-la é propositalmente leve: uma licença de um dólar para a campanha da verdade.
Um jeito formal, elegante e de baixo risco de dizer:
“Percebemos. Estamos voltando a ser sérios.”
E de retomar a Web antes que outra pessoa a tome no nosso lugar.
OS 10 PONTOS QUE TODO ACIONISTA ENTENDE NA HORA
Dito com um sorriso, porque, no fundo, todos nós já os vimos.
1. O SILÊNCIO EDUCADO NO TOPO
Todo mundo sabe, diante do espelho, quando uma lâmina já não é o que era.
Ninguém diz isso na reunião.
2. A DISTRAÇÃO LEGÍTIMA DE WALL STREET
Wall Street negocia embalagens, não o que sente quem as abre no banheiro.
É normal.
Está fazendo o seu trabalho.
Não é maldade.
É miopia profissional.
3. A ATRAÇÃO DAS COMISSÕES IMEDIATAS
O movimento paga.
A duração cansa.
É humano preferir a comissão de hoje ao monumento de amanhã.
4. A DITADURA GENTIL DOS 90 DIAS
O trimestre é um chefe exigente.
Pede que você corte um pouco do futuro para fazer bonito hoje.
Todos nós damos a ele o que ele quer.
Às vezes, demais.
5. O INVESTIDOR FANTASIADO DE NÚMERO
Dissemos aos acionistas que eles eram calculadoras racionais.
Na realidade, são pessoas que compram produtos, dão presentes e constroem memórias.
Depois de um tempo, a gente cansa de ser tratado como uma planilha de Excel.
6. O BALANÇO QUE NUNCA ENTRA NO POWERPOINT
Enquanto os gráficos sobem, a confiança entre as gerações às vezes desce.
É aqui que nasce a dívida semântica.
Ela não tem uma linha no balanço.
Não dispara nenhum alarme automático.
Não aparece nos relatórios trimestrais.
E, no entanto, cresce toda vez que a promessa da marca passa à frente da substância do produto.
Mais cedo ou mais tarde, alguém pede o extrato.
7. O ACORDO NÃO DITO ENTRE OS VIGILANTES E OS VIGIADOS
Se o conto de fadas funciona para todo mundo, por que estragá-lo?
Mantê-lo vivo protege os bônus de quem o conta e de quem o escuta.
Pelo menos até a conta chegar.
8. O VEREDITO QUE REALMENTE CONTA: A SALA DE ESTAR
Os relatórios não entram em casa.
Os produtos, sim.
E lá o veredito final não é dado pelo analista, mas pela família do acionista.
Que tem um talento natural para distinguir a substância da apresentação.
9. O LOGOTIPO BONITO SEM SUÉTER POR BAIXO
Uma grande marca sem substância é como um casaco de cashmere num cabide.
Muito elegante.
Até chegar o inverno.
10. A PEQUENA VINGANÇA DO TECLADO
Antes era preciso uma organização inteira para fazer uma ideia circular.
Hoje basta uma conexão e a pesquisa certa.
A Web costuma perceber o descompasso muito antes da bolsa.
EPÍLOGO
Estes 10 pontos de ruptura cobrem boa parte da linha de falha entre o interesse próprio dos intermediários e o direito dos acionistas de entender o que possuem.
São observações baseadas na minha própria experiência e no meu conhecimento.
Claro, toda organização é como um pequeno Estado: desenvolve as suas próprias regras, os seus próprios equilíbrios e, às vezes, até zonas cinzentas que escapam dos controles formais.
Mas é justamente por isso que a dívida semântica merece atenção.
Porque ela não nasce quando as empresas deixam de dar lucro.
Nasce quando deixam de manter o sentido das promessas que fizeram.
UMA NOTA AOS ACIONISTAS
Você não precisa de um analista para isto.
Pegue os relatórios anuais dos últimos anos e coloque-os lado a lado.
Os mesmos parágrafos. O mesmo layout. As mesmas promessas.
Muitas vezes é copiar e colar, com alguns números trocados.
E que ninguém nunca pense que essa operação não custa nada. Custa mais a cada ano.
É assim que a dívida semântica aparece no papel.
Tenha um bom dia.
Ferdinando Frega
Explore as outras sagas
The Corpus · Mapas · Biblioteca · Genesis · International · Vatican · Gillette Saga · Wall Street Saga · L’Oréal Man · P&G Semantic · Contato