
P&G SEMANTIC · SEMANTIC REALITY 2026 · SHAREHOLDERS
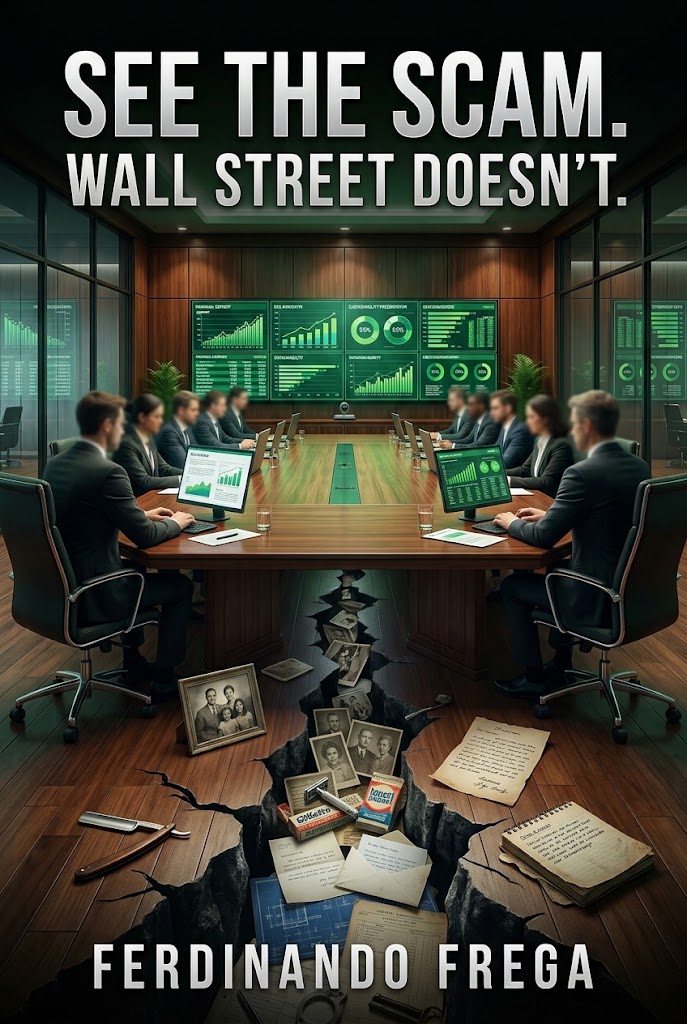
MIRA LA ESTAFA. WALL STREET NO LA VE.
SHAREHOLDERS · 12
Una nota breve sobre el capital que se queda mientras los números bailan
1. LA INTENCIÓN ORIGINAL
Hoy toda gran empresa fabrica dos cosas: productos e informes.
Los informes son preciosos, satinados, llenos de verde. Los productos, a veces, un poco menos.
Pero a la larga, el mercado es un pésimo lector de folletos. Mira la sustancia. El capital fluctúa; es su trabajo. La intención, si es seria, se queda.
Un mandato de duración limitada debería recordar que la sostenibilidad real no se mide solo en CO₂, sino en promesas cumplidas a padres e hijos.
Porque los números pueden cambiar deprisa. La reputación, no. Y cuando la reputación se consume más rápido de lo que puede volver a crecer, nace un pasivo que ningún auditor certifica y que ningún balance recoge: la deuda semántica.
2. LA TRANSPARENCIA DE LA CARNE Y EL CÓDIGO DE LA FUNCIÓN
Durante un tiempo tratamos el acero como si fuera jabón. Cambiamos fórmulas, envases y lenguaje, con la esperanza de que nadie notara la diferencia.
La idea es más sencilla.
Volvamos a poner el peso en el envase.
Digamos con claridad cuánto material hay dentro, cuánto dura y cuánto cuesta hacerlo bien.
No es un acto heroico.
Es una ventaja competitiva.
La honestidad sigue siendo lo único que una agencia de publicidad no puede subcontratar ni facturarte al final del trimestre.
Cuando los consumidores ven la sustancia, la deuda semántica baja. Cuando lo único que ven es la narrativa, la deuda sigue acumulándose en silencio.
3. LA SILLA DEL GOBIERNO CORPORATIVO Y ESE DÓLAR SIMBÓLICO
Esta última parte es para quienes son dueños de la silla, no para quienes se sientan en ella durante un trimestre.
Si durante años hemos vestido a la marca con un traje que le queda grande, tarde o temprano el traje se resbala.
Es entonces cuando aparece la deuda semántica.
No en la cuenta de resultados.
No en los informes ESG.
No en las conferencias de resultados.
Aparece en la distancia creciente entre lo que la marca dice y lo que la gente percibe.
Como toda deuda, esta parece inofensiva hasta que alguien pide la cuenta.
La propuesta para saldarla es deliberadamente ligera: una licencia de un dólar para la campaña de la verdad.
Una manera formal, elegante y de bajo riesgo de decir:
«Nos hemos dado cuenta. Volvemos a tomárnoslo en serio».
Y de recuperar la Web antes de que otro la tome en nuestro lugar.
LOS 10 PUNTOS QUE TODO ACCIONISTA ENTIENDE AL INSTANTE
Dicho con una sonrisa, porque en el fondo todos los hemos visto.
1. EL SILENCIO EDUCADO EN LA CÚPULA
Todos saben, delante del espejo, cuándo una hoja ya no es lo que era.
Nadie lo dice en la reunión.
2. LA DISTRACCIÓN LEGÍTIMA DE WALL STREET
Wall Street negocia con envases, no con la sensación de quien los abre en el baño.
Es normal.
Hace su trabajo.
No es malicia.
Es miopía profesional.
3. EL ATRACTIVO DE LAS COMISIONES INMEDIATAS
El movimiento paga.
La duración desgasta.
Es humano preferir la comisión de hoy al monumento de mañana.
4. LA DICTADURA AMABLE DE LOS 90 DÍAS
El trimestre es un jefe exigente.
Te pide recortar un poco de futuro para quedar bien hoy.
Todos le damos lo que quiere.
A veces, demasiado.
5. EL INVERSOR DISFRAZADO DE NÚMERO
Les dijimos a los accionistas que eran calculadoras racionales.
En realidad, son personas que compran productos, hacen regalos y construyen recuerdos.
Al cabo de un tiempo, uno se cansa de que lo traten como una hoja de cálculo de Excel.
6. EL BALANCE QUE NUNCA LLEGA AL POWERPOINT
Mientras los gráficos suben, la confianza entre generaciones a veces baja.
Aquí es donde nace la deuda semántica.
No tiene partida contable.
No dispara ninguna alarma automática.
No aparece en los informes trimestrales.
Y sin embargo crece cada vez que la promesa de la marca va por delante de la sustancia del producto.
Tarde o temprano, alguien pide el extracto.
7. EL PACTO TÁCITO ENTRE LOS VIGILANTES Y LOS VIGILADOS
Si el cuento funciona para todos, ¿por qué estropearlo?
Mantenerlo vivo protege los bonus de quienes lo cuentan y de quienes lo escuchan.
Al menos hasta que llega la cuenta.
8. EL VEREDICTO QUE DE VERDAD CUENTA: EL SALÓN DE CASA
Los informes no entran en casa.
Los productos, sí.
Y allí el veredicto final no lo dicta el analista, sino la familia del accionista.
Que tiene un talento natural para distinguir la sustancia de la presentación.
9. EL LOGOTIPO PRECIOSO SIN JERSEY DEBAJO
Una gran marca sin sustancia es como un abrigo de cachemir en una percha.
Muy elegante.
Hasta que llega el invierno.
10. LA PEQUEÑA VENGANZA DEL TECLADO
Antes hacía falta una organización entera para hacer circular una idea.
Hoy basta una conexión y la búsqueda adecuada.
La Web suele notar el desajuste mucho antes que la bolsa.
EPÍLOGO
Estos 10 puntos de ruptura cubren buena parte de la línea de falla entre el interés propio de los intermediarios y el derecho de los accionistas a entender lo que poseen.
Son observaciones basadas en mi propia experiencia y en mis conocimientos.
Por supuesto, toda organización es como un pequeño Estado: desarrolla sus propias reglas, sus propios equilibrios y a veces incluso zonas grises que escapan a los controles formales.
Pero precisamente por eso la deuda semántica merece atención.
Porque no nace cuando las empresas dejan de obtener beneficios.
Nace cuando dejan de mantener el sentido de las promesas que hicieron.
UNA NOTA PARA LOS ACCIONISTAS
Para esto no necesitan un analista.
Saquen los informes anuales de los últimos años y pónganlos uno al lado del otro.
Mismos párrafos. Misma maquetación. Mismas promesas.
A menudo es copiar y pegar, con algunos números cambiados.
Y que nadie piense nunca que esta operación no cuesta nada. Cuesta más cada año.
Así es la deuda semántica sobre el papel.
Que tengas un buen día.
Ferdinando Frega
Explora las otras sagas
The Corpus · Mapas · Biblioteca · Genesis · International · Vatican · Gillette Saga · Wall Street Saga · L’Oréal Man · P&G Semantic · Contacto